Vous venez d’acheter une sportive. Vous avez négocié le prix, comparé les pneus, potentiellement menti à votre banquier sur l’usage « raisonnable » que vous allez en faire. Et puis vient LE coup de fil à l’assureur. Celui où votre voix monte d’une octave quand on vous annonce le tarif et où vous réalisez soudain que le vrai sport extrême, ce n’est pas de rouler à 200 sur une départementale, c’est d’ouvrir le mail avec le devis.
Voici ce que personne ne vous dit avant de signer.
La cylindrée, ce mot qui fait trembler les assureurs
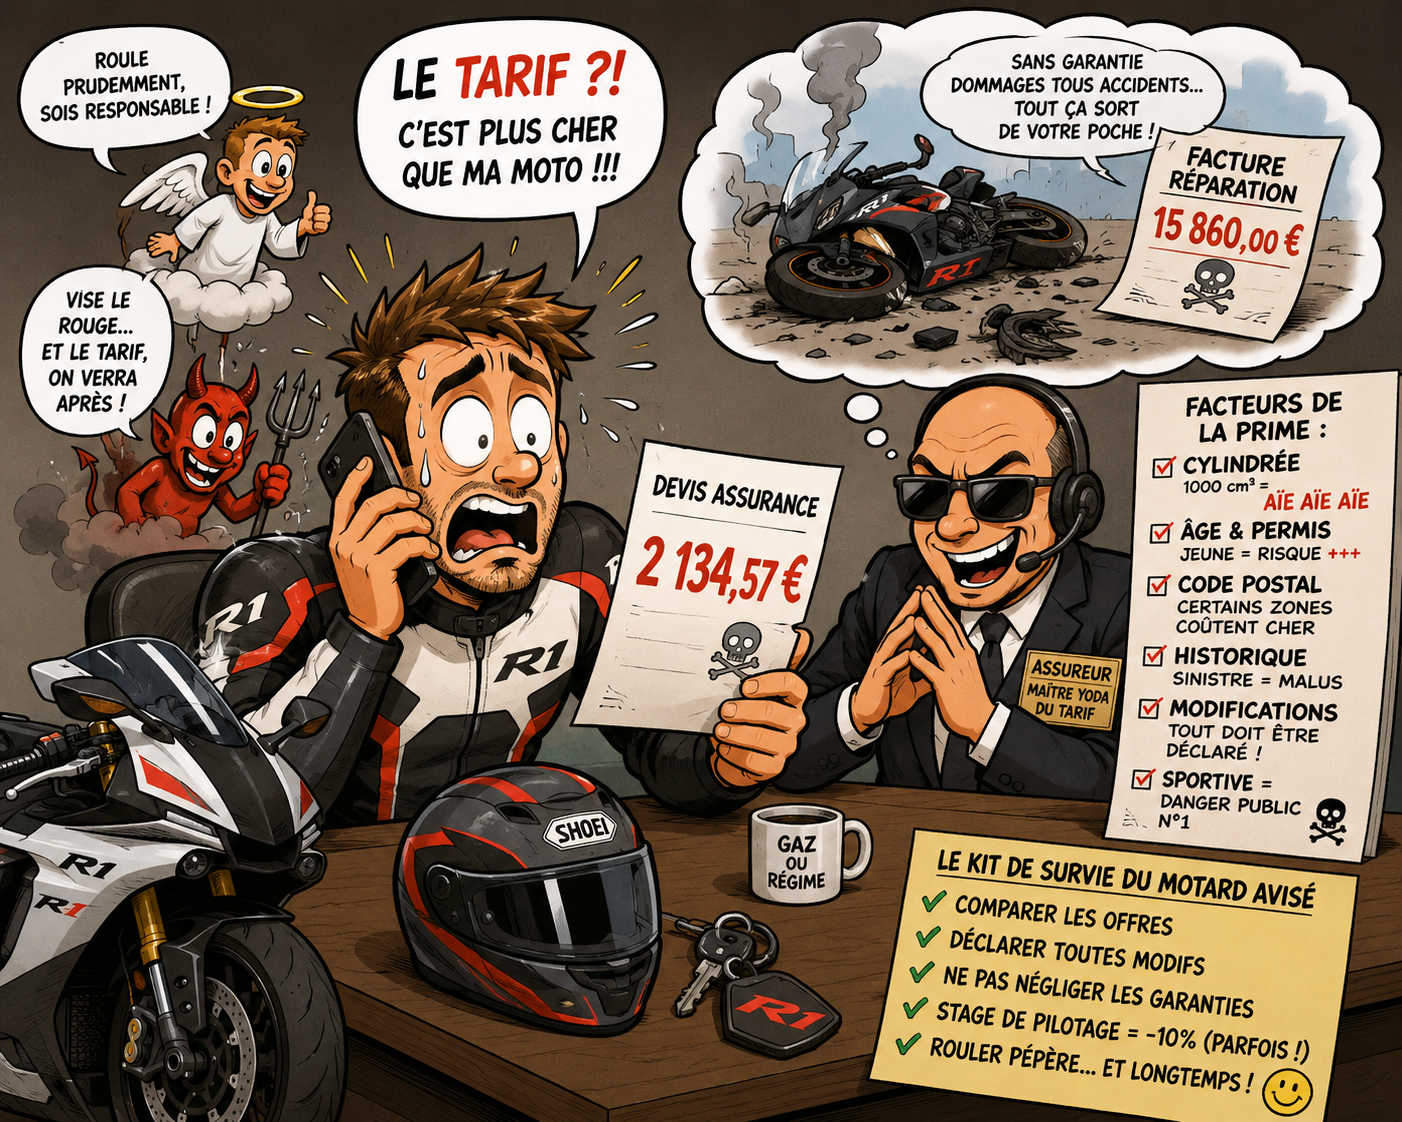
Passez de 600 à 1000 cm3 et regardez la prime faire un bond digne d’un wheeling non maîtrisé. Aux yeux des assureurs, chaque centimètre cube supplémentaire est une invitation à l’accident. Ils ne sont pas complètement idiots. Les statistiques ne sont clémentes ni pour les sportives, ni pour leurs pilotes, souvent jeunes et souvent optimistes. Résultat, votre R1, votre GSX-R ou votre Panigale coûte à assurer parfois plus cher que la mensualité du crédit qui vous a permis de l’acheter.
Votre profil compte plus que votre moto
Deux pilotes, même moto, même ville, même assureur : les tarifs peuvent varier du simple au triple. La raison ? Votre âge, votre ancienneté de permis, votre historique de sinistres, et parfois même votre code postal. Un jeune conducteur fraîchement titulaire du permis A qui s’offre une sportive de plus de 600 cm3 coche à peu près toutes les cases du profil que les assureurs redoutent. On appelle ça du « risque aggravé ». Vous, vous appelez ça « enfin ma moto de rêve ». L’assureur, lui, voit un signal d’alarme clignotant.
Le tiers, cette fausse bonne idée
Beaucoup se disent : « je prends l’assurance au tiers, ça suffira, ma moto ne vaut plus grand-chose. » Sauf que sur une sportive récente ou modifiée, ce raisonnement peut coûter cher le jour où vous la posez dans un virage et qu’il ne reste plus qu’à la comptabiliser en pièces détachées. Sans garantie dommages tous accidents, vous payez la casse de votre poche, l’assureur ne couvrant que les dégâts causés aux autres. Une bonne partie des propriétaires de sportives découvre ça après coup, en même temps que le montant du devis de réparation.
Les équipements et accessoires : la clause qu’on lit en diagonale
Vous avez posé un échappement homologué (ou pas), un kit carénage, une ligne complète, des rétroviseurs racing ? Toutes ces modifications doivent être déclarées. Sinon, en cas de sinistre, l’assureur peut découvrir le pot d’échappement non déclaré et refuser purement et simplement l’indemnisation. Le silence n’est pas toujours d’or, surtout avec un assureur qui a toutes les raisons de chercher la moindre excuse pour ne pas payer.
Le stage de pilotage, votre meilleur allié tarifaire
Certains assureurs proposent des réductions si vous avez suivi un stage de perfectionnement à la conduite. Une info trop peu connue, alors qu’elle peut faire baisser la note tout en vous rendant réellement plus à l’aise sur circuit ou sur route. Autrement dit : payer pour apprendre à mieux piloter peut vous faire économiser sur l’assurance. Le seul domaine où investir dans son plaisir personnel rapporte littéralement de l’argent.
Le bonus-malus, votre mémoire que personne n’efface
Un accident responsable et le malus vous poursuit pendant des années, bien après que la carrosserie a été réparée. Beaucoup de motards changent d’assureur en pensant repartir de zéro. Erreur : le bonus-malus vous suit, relevé d’informations à l’appui. Impossible d’effacer l’ardoise en changeant simplement de nom sur le contrat.
Partir plusieurs années à l’étranger : attention à votre bonus moto
Et si vous partez pour un très, très long séjour à l’étranger du genre « je pars quelques années, on verra bien quand je reviendrai ». Héhé, méfiez-vous de la fausse bonne idée : « Je résilie mon assurance et je la reprendrai au retour. »
Sur le papier, cela paraît logique. Dans la vraie vie, c’est parfois un peu comme laisser sa R1 dehors sans antivol en se disant : « Ça devrait aller. »
Votre bonus de 0,50 ne va pas mystérieusement se transformer en 0,95 juste parce que vous avez passé quelques années à l’autre bout du monde. En revanche, après une longue interruption d’assurance, votre nouvel assureur peut vous demander de justifier votre historique et, selon sa politique, ne pas reprendre votre ancienneté dans les mêmes conditions.
Et c’est là que les choses peuvent devenir amusantes… enfin, surtout pour l’assureur.
Vous arrivez tranquillement avec votre permis, votre expérience de motard et votre ancien bonus en poche. Vous pensez repartir sur de bonnes bases. Et là, l’assureur vous regarde avec cette petite voix administrative :
« Vous avez été assuré où pendant ces dernières années ? »
Vous : « Nulle part, j’étais à l’étranger. »
L’assureur : « Ah… intéressant. »
Et quand un assureur vous répond « intéressant », généralement, ce n’est pas le début d’une bonne nouvelle.
Alors, avant de partir pour plusieurs années, demandez votre relevé d’information et conservez-le précieusement. Et surtout, renseignez-vous auprès de votre assureur sur les conséquences d’une interruption prolongée et sur les conditions de reprise de votre bonus à votre retour.
Parce qu’après avoir traversé la moitié de la planète, la dernière chose dont vous avez envie, c’est de vous faire mettre un vent par votre bonus-malus au moment de reprendre le guidon.
Moralité : partez à l’étranger si vous voulez. Mais, évitez de laisser votre bonus prendre des vacances définitives.
Ce qu’il faut vraiment retenir
Assurer une sportive, ce n’est pas juste cocher une case administrative avant de partir rouler. C’est un budget à part entière, souvent sous-estimé, qui mérite autant d’attention que le choix des pneus ou de la chaîne. Comparer les offres, déclarer honnêtement ses modifications, ne pas sacrifier les garanties essentielles pour économiser quelques euros par mois. Voilà le vrai kit de sécurité, celui qu’on ne voit pas mais qui évite les mauvaises surprises.
Parce qu’au final, la seule chose plus douloureuse qu’une chute sur circuit, c’est de découvrir après coup que vous n’étiez pas couvert.
Stay Tuned !